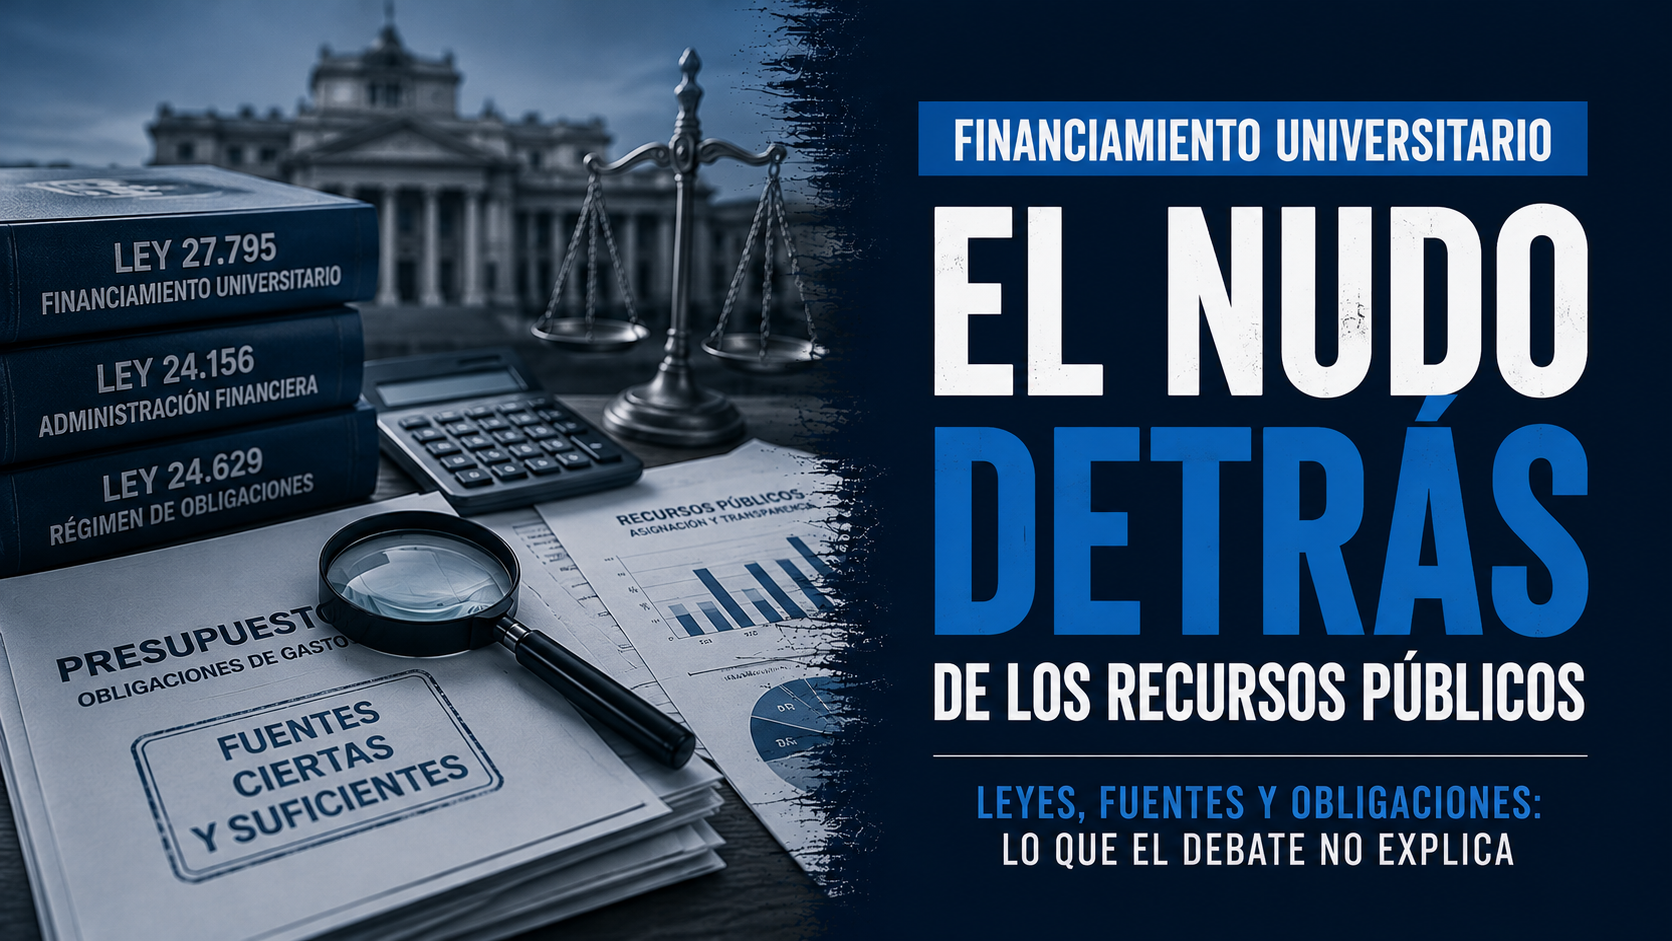
FINANCIAMIENTO UNIVERSITARIO. El nudo legal y presupuestario detrás del debate por los recursos públicos.

¿Cómo se financia la universidad pública? Un análisis riguroso fiscal y de transparencia: la discusión de fondo sobre los fondos.
San Juan, Argentina.
MERECEMOS un análisis detallado sobre la Ley 27.795, la Ley de Administración Financiera 24.156 y los antecedentes normativos que rigen la creación de partidas presupuestarias. La discusión de fondo: no se trata de negar recursos a la universidad pública, sino de garantizar fuentes efectivas y suficientes para sostener las obligaciones de gasto.
El debate público sobre el financiamiento del sistema universitario nacional suele polarizarse entre posiciones que reducen la discusión a una dicotomía simplista: defender la universidad pública o ajustarla. Sin embargo, desde una perspectiva estrictamente legal, fiscal y de gestión pública, el núcleo de la controversia no radica en si el Estado debe destinar recursos a la educación superior, sino en cómo se financian legalmente las nuevas obligaciones de gasto aprobadas por el Congreso Nacional.
La pregunta de fondo: ¿De dónde sale la plata?
La reciente aprobación de la Ley N° 27.795 incorporó nuevas obligaciones de gasto para el sistema universitario. Si bien la propia ley incluye un artículo específico sobre recursos (el Artículo 9°), el conflicto jurídico y fiscal surge al contrastar este mecanismo con el marco normativo permanente que rige las finanzas del Estado argentino.
La Ley N° 24.156 de Administración Financiera y de los Sistemas de Control del Sector Público Nacional establece una regla clara y contundente en su Artículo 38°:
Toda ley que autorice gastos no previstos en el presupuesto general debe especificar explícitamente las fuentes de los recursos destinados a financiarlos.
En la misma línea, la Ley N° 24.629 (en su Artículo 5°) refuerza este principio al señalar que toda norma que disponga erogaciones debe prever expresamente su financiamiento. Cuando esto no ocurre o la fuente resulta insuficiente, la regla contable indica que su ejecución debe quedar suspendida hasta la incorporación de las partidas correspondientes.
Explicado en simple: Imagina que en una familia o en un negocio se aprueba la compra de un auto nuevo (un nuevo gasto obligado por ley), pero en la nota de compra no se especifica si el dinero saldrá de un ahorro, de un préstamo o de un aumento de sueldo asegurado. Las leyes de administración financiera existen para evitar que el Estado "firme cheques sin fondo": si la ley dice qué gastar, tiene que decir con absoluta claridad de dónde sale exactamente el dinero para pagarlo. En la técnica presupuestaria, el gasto y su financiamiento forman parte de una misma decisión indivisible.
¿Mencionar mecanismos equivale a financiar efectivamente?
El Artículo 9° de la Ley N° 27.795 encomienda al Poder Ejecutivo la adecuación de partidas presupuestarias y contempla la posibilidad de financiamiento mediante incrementos de ingresos corrientes recaudados por encima de los montos presupuestados o prorrogados.
Sin embargo, el Poder Ejecutivo —a través del Decreto N° 647/2025— sostuvo que la mera mención de una fuente teórica no satisface los requerimientos del Artículo 38° de la Ley N° 24.156. Para que un financiamiento sea válido desde la técnica fiscal, los recursos deben ser:
Concretos: Existentes en el marco contable.
Específicos: Asignados de manera directa a la obligación creada.
Actuales: Disponibles en el ejercicio corriente.
Suficientes: Capaces de cubrir la totalidad de la erogación proyectada.
Las observaciones normativas señalan tres inconsistencias principales en la redacción del Artículo 9°:
Invocación de presupuestos prorrogados: La remisión al marco general (Art. 27, inc. 2.c de la Ley 24.156) sobre un presupuesto prorrogado no constituye por sí misma una fuente de financiamiento genuina ni automática.
Formulación genérica: La orden de reasignar partidas se formula sin identificar de forma precisa qué créditos o programas presupuestarios existentes deberían recortarse o reestructurarse para absorber el nuevo gasto.
Eventualidad de los recursos: Apoyarse en la eventual recaudación de "mayores ingresos corrientes" deja el cumplimiento de una obligación legal obligatoria sujeto a una posibilidad incierta. La norma no prevé qué sucede si dicha recaudación excedente resulta insuficiente o nula.
Explicado en simple: Decir que algo se va a pagar con "la plata extra que tal vez recaude el Estado si las cosas salen bien" no es garantizar financiamiento. Es como prometer pagar el alquiler contando con sacarse la lotería. Si el gasto es legalmente obligatorio, el dinero para pagarlo no puede depender de una hipótesis o de un evento imprevisto.
Un principio histórico que trasciende los gobiernos de turno
La exigencia de prever de manera explícita y real el financiamiento de cada nuevo gasto no es una innovación reciente ni un criterio circunstancial. Constituye una regla de responsabilidad fiscal consolidada en la doctrina constitutional y tributaria de autores clásicos como Carlos M. Giuliani Fonrouge, Héctor B. Villegas y Adolfo Atchabahian. (Para saber más, mirá nuestras redes)
El archivo histórico demuestra que esta doctrina ha sido aplicada de forma consistente por administraciones de distinto signo político:
1992 (Ley 24.156): Sanción del régimen general de administración financiera.
1996 (Ley 24.629): Reafirmación de la exigencia de previsión explícita de partidas.
2003 (Decreto N° 1191/2003): Durante la presidencia de Néstor Kirchner, el Poder Ejecutivo vetó un proyecto de ley que imponía una erogación de $4 millones debido a que la norma aprobada por el Congreso no determinaba con qué recursos específicos se financiaría.
El estado del debate judicial
El conflicto de poderes derivó en la vía judicial. El 6 de octubre de 2026, el Juzgado Nacional en lo Contencioso Administrativo Federal N° 11 declaró la inconstitucionalidad de la cláusula del Decreto N° 759/2025 que subordinaba la ejecución de la ley al cumplimiento del Artículo 5° de la Ley 24.629.
No obstante, esta resolución no agota la controversia:
Sentencia de primera instancia: Se trata de un fallo judicial inicial que aún no es definitivo, ya que la controversia sigue en curso en los tribunales.
Apelación en curso: El Estado Nacional apeló la decisión argumentando que los mecanismos del Artículo 9° no garantizan recursos específicos y suficientes.
Pendiente en la Corte Suprema: El Máximo Tribunal no ha resuelto la cuestión de fondo, habiendo intervenido previamente de manera limitada en el marco de medidas cautelares.
Las partidas reales destinadas al sistema universitario
Frente a las versiones que sostienen la paralización del financiamiento estatal, los datos presupuestarios oficiales muestran la asignación de recursos aprobada y ejecutada:
Presupuesto 2026: Mediante el Artículo 12° de la Ley N° 27.798, el Congreso fijó un total de $4.785.117.662.765 ($4,78 billones) destinados al funcionamiento, inversión y programas especiales de las universidades nacionales.
Acuerdo Paritario y Presupuestario (Junio de 2026): Tras la firma del acta acuerdo entre la Secretaría de Políticas Universitarias (SPU), el Consejo Interuniversitario Nacional (CIN) y los gremios universitarios, se establecieron los siguientes incrementos:
+24,33% de recomposición salarial durante el ejercicio 2026.
+20% adicional para gastos de funcionamiento a partir de junio.
+$50.000 millones asignados específicamente a los hospitales universitarios.
+50% de incremento en el fondo de las Becas Manuel Belgrano.
Por un debate universitario libre de adoctrinamiento: Transparencia, auditoría interna y sentido crítico
Elevar el nivel de la discusión presupuestaria requiere un compromiso ético fundamental: fomentar el pensamiento crítico en la comunidad estudiantil, lejos de consignas vacías, sesgos ideológicos o adoctrinamientos. El estudiante universitario, lejos de ser un sujeto pasivo frente al discurso corporativo o político de turno, tiene el derecho y la responsabilidad de exigir información clara y datos auditables.
Reclamar que el Estado cumpla con el financiamiento de la educación pública es legítimo y necesario; sin embargo, esa exigencia pierde solidez cuando no va acompañada de un examen riguroso sobre cómo se distribuyen internamente esos mismos fondos hacia adentro de las universidades:
La brecha salarial interna: Resulta imprescindible revisar las asimetrías de la estructura de haberes. ¿Cuánto percibe mensualmente un rector o un decano en comparación con un docente auxiliar o un jefe de trabajos prácticos que sostiene el dictado diario en las aulas?
Priorización de recursos académicos: Es necesario cuestionar de manera abierta qué porcentaje del presupuesto se destina efectivamente a laboratorios, insumos de investigación, actualización bibliográfica, becas de estudio e infraestructura, frente a lo que se consume en burocracia administrativa o agendas de extensión ajenas a la formación científica.
Contenidos y talleres sin rigor académico: Los propios estudiantes deben liderar el escrutinio sobre el uso del presupuesto universitario para actividades o talleres de marcada bajada ideológica que poco aportan a la excelencia profesional y al perfil de egreso. La universidad debe ser un templo del conocimiento, la pluralidad y el rigor científico, no una caja de resonancia partidaria.
Conclusión: Rigor fiscal y auditoría social para una educación de excelencia
Discutir la viabilidad técnica y legal del financiamiento no equivale a negarle recursos a las universidades públicas. La sostenibilidad de las instituciones educativas requiere que los compromisos asumidos por el Estado cuenten con respaldo presupuestario real, eviten la emisión sin respaldo y respeten el marco de la Ley de Administración Financiera.
El verdadero salto de calidad en la universidad pública argentina se dará cuando los propios alumnos, docentes y la sociedad en su conjunto se involucren activamente en auditar cada peso, garantizando que el dinero público se traduzca en mejores aulas, salarios docentes dignos y profesionales de excelencia formados en la libertad del pensamiento.
Te puede interesar
- Radiografía de la Universidad Nacional de San Juan: Eficiencia académica, deserc...
San Juan, Argentina.
Estadísticas críticas sobre rendimiento estudiantil, costos por graduado y evolución presupuestaria.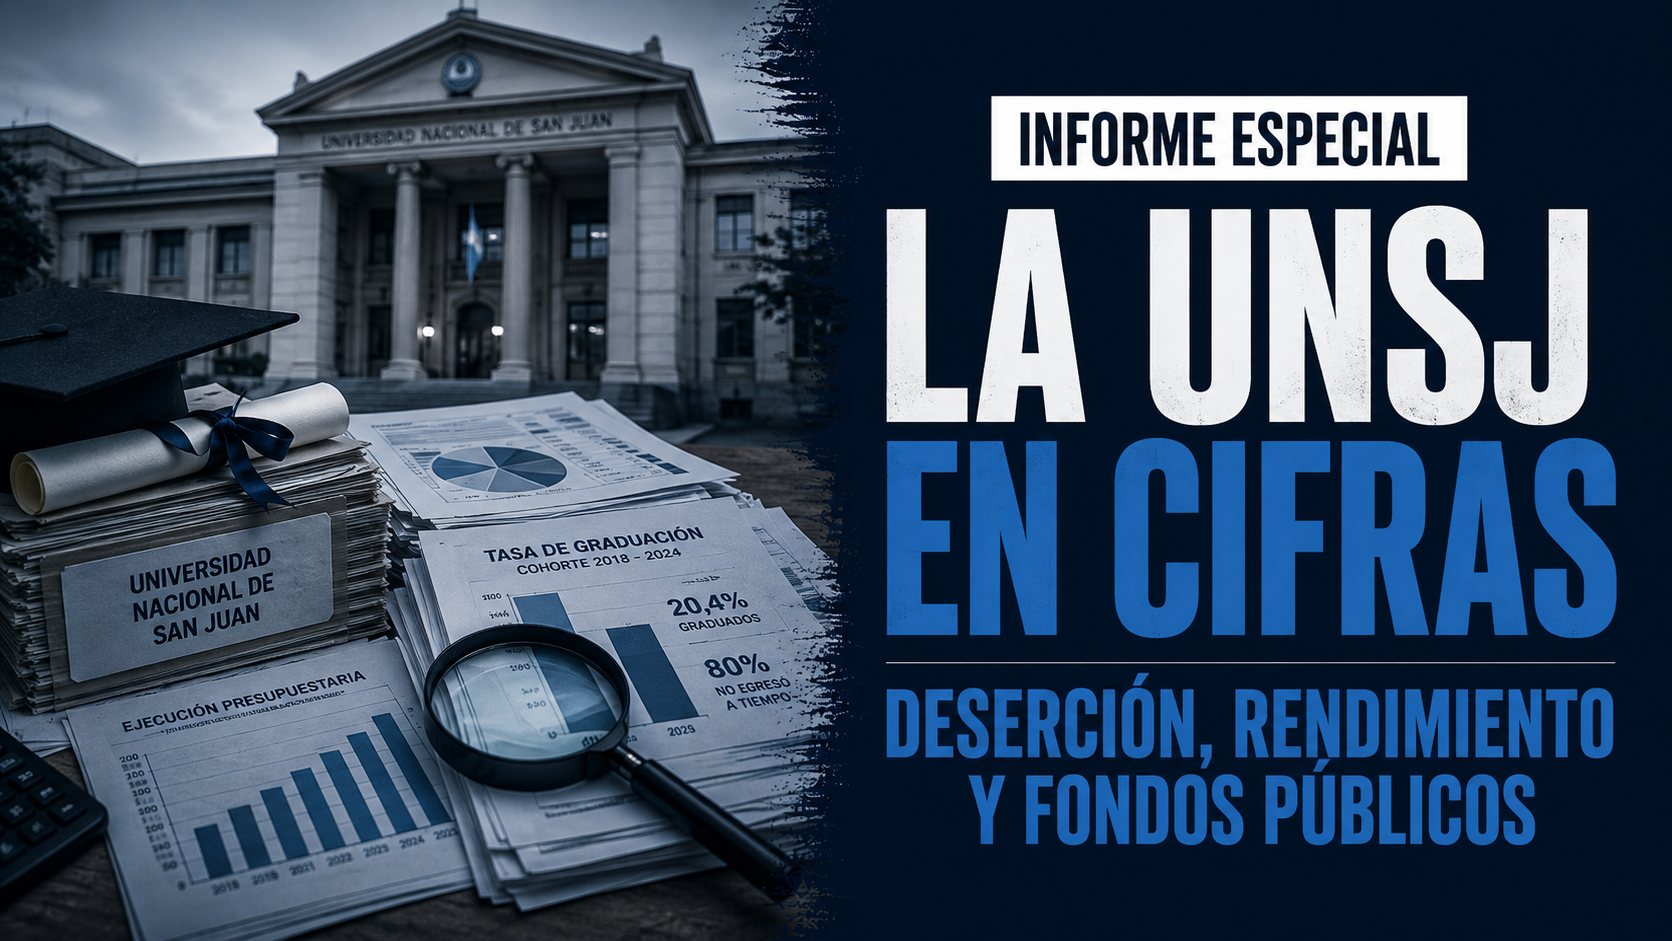
- El día del estudiante no es como el de antes.
San Juan, Argentina.
El verdadero estudiante que lidera, no pide permiso ni lleva camiseta partidaria.
- MÁS ALLÁ DEL DISCURSO: ESPEJITOS DE COLORES
San Juan, Argentina.
TRANSPARENCIA, ASIGNACIÓN DE RECURSOS Y LA UNIVERSIDAD QUE NECESITAMOS, ¿EN PELIGRO? - Lo que nos cuentan.
Argentina
No vemos las cosas como son sino como somos.
- Los hombres cristal y los machos cartón.
San Miguel de Tucumán, Tucumán.
Los hombres rotos, que no saben perder porque jamás han intentado ganar de verdad.